1. Algemeen
De gemeentelijke heffingen zijn na de algemene uitkering onze grootste inkomstenbron van de gemeente. Met deze heffingen genereren we in 2027 ongeveer 21% van onze gemeentelijke inkomsten. In het onderstaande overzicht zijn de inkomsten van de diverse gemeentelijke heffingen nader gespecificeerd:
Overzicht inkomsten uit heffingen 2027 | ||||
Rekening 2025 | Begroot na wijziging 2026 | Begroting 2027 | Procentuele | |
Onroerende zaakbelasting (OZB) | 17.410 | 18.145 | 19.317 | 6,5% |
Afvalstoffenheffingen en reinigingsrecht | 4.679 | 4.935 | 5.150 | 4,4% |
Rioolheffing | 5.886 | 6.375 | 6.417 | 0,7% |
Toeristenbelasting | 3.289 | 4.065 | 4.777 | 17,5% |
Reclamebelasting | 93 | 87 | 87 | 0,0% |
Precariobelasting | 35 | 25 | 25 | 0,0% |
Marktgelden | 18 | 27 | 27 | 0,0% |
Begraafplaatsrechten | 9 | 15 | 15 | 0,0% |
Overige heffingen | 2.428 | 2.506 | 2.610 | 4,2% |
Totaal inkomsten uit heffingen | 33.847 | 36.180 | 38.425 | . |
Totaal inkomsten begroting/rekening | 179.465 | 183.545 | 188.080 | . |
De hogere opbrengsten OZB is het gevolg van een hogere areaalontwikkeling dan verwacht en een correctie in verband met een te laag ingeschatte stijging van de wozwaarden in 2026 (€ 988.000). Voor begrotingsjaar 2026 wordt dit nog gecorrigeerd in de najaarsrapportage 2026.
De voorgenomen extra verhoging van de OZB niet-woningen met 2% (structureel € 186.000) wordt in overeenstemming met het bestuursakkoord teruggedraaid vanaf 2027 en dus niet gerealiseerd.
Per saldo zijn de OZB inkomsten in 2027 (€ 19.317 -/- € 186 = € 19.131) daarmee gelijk aan de inkomsten in 2026 (€ 18.145 + € 988 = € 19.133). En worden dus niet verhoogd of geïndexeerd zoals afgesproken in het bestuursakkoord Trots!
De overige heffingen zijn geïndexeerd voor inflatie met een percentage 2,1% tenzij anders aangegeven.
2. Kostendekkendheid
In deze paragraaf brengen we per heffing waarbij de baten de lasten niet mogen overschrijden, de kostendekkendheid in beeld. Voor Horst aan de Maas gaat het hierbij om de volgende heffingen:
- afvalstoffenheffing;
- reinigingsrecht;
- rioolheffing;
- rioolaansluitrecht;
- marktgelden;
- lijkbezorgingsrechten;
- leges.
Per heffing brengen we de directe kosten, overhead, BTW en opbrengsten in beeld. Daarbij hanteren we de volgende uitgangspunten:
- Directe kosten zijn de kosten die direct aan een heffing worden toegerekend en ook als zodanig in de financiële administratie staan (bijvoorbeeld directe personeelslasten, rijksleges, geleverde diensten t.b.v. de heffing, kapitaallasten).
- De overhead rekenen we met een opslagpercentage van 94% op de directe personeelslasten toe aan de heffing.
- De inkoop-BTW is als last meegenomen.
- De opbrengsten zijn gebaseerd op de tarieven 2027 zoals die in de paragraaf genoemd worden.
3. Onroerende zaak belasting (OZB)
De OZB wordt geheven van eigenaren en gebruikers van onroerende zaken. Conform het bestuursakkoord wordt de OZB in 2027 niet verhoogd. Er vindt geen indexatie van de tarieven plaats. De tarieven voor 2027 corrigeren we nog met de gemiddelde daling / stijging van de WOZ-waarden. Dit doen we bij het vaststellen van de verordening Onroerende zaakbelasting 2027 in december 2026 als de WOZ-waardeontwikkeling bekend is. De (gemiddelde) OZB lasten voor huishoudens en bedrijven zullen dan gelijk blijven.
Dit levert voor 2027 de volgende tarieven op:
Onroerende zaak belasting | |||
bedragen in hele euro's | 2026 | 2027 | Stijging |
|---|---|---|---|
Tarief Ozb-eigenaar woningen | 0,1178% | 0,1178% | 0,0% |
Tarief Ozb-eigenaar niet-woningen | 0,3309% | 0,3309% | 0,0% |
Tarief Ozb gebruiker niet-woningen | 0,2644% | 0,2644% | 0,0% |
Gemiddelde aanslag woning | € 482,98 | € 482,98 | 0,0% |
Gemiddelde aanslag niet woning / eigenaar en gebruiker | € 2.458,59 | € 2.458,59 | 0,0% |
Het tarief OZB-eigenaar woningen in onze gemeente ligt in 2026 5,1% boven het gemiddelde tarief van alle Limburgse gemeenten (0,1121%). Het tarief OZB-eigenaar niet-woningen ligt 3,4% boven het gemiddelde van alle Limburgse gemeenten (0,3199%). En het tarief OZB-gebruiker niet-woningen ligt 2,7% boven het gemiddelde van alle Limburgse gemeenten (0,2575%).
4. Reinigingsheffingen (Afvalstoffenheffing)
De reinigingsheffingen bestaan uit de afvalstoffenheffing en de reinigingsrechten. We heffen een afvalstoffenheffing van huishoudens om de kosten te dekken voor het inzamelen en verwerken van huishoudelijk afval. Dit zijn niet alleen de kosten voor de wekelijkse afvalinzameling, maar ook kosten voor de inzameling van glas, oud papier, klein chemisch afval en dergelijke.
Reinigingsrechten heffen we van bedrijven die gebruik maken van de gemeentelijke afval-inzameldienst. De tarieven voor de afvalstoffenheffing (meerpersoonshuishoudens) en de reinigingsrechten van bedrijven zijn gelijk aan elkaar.
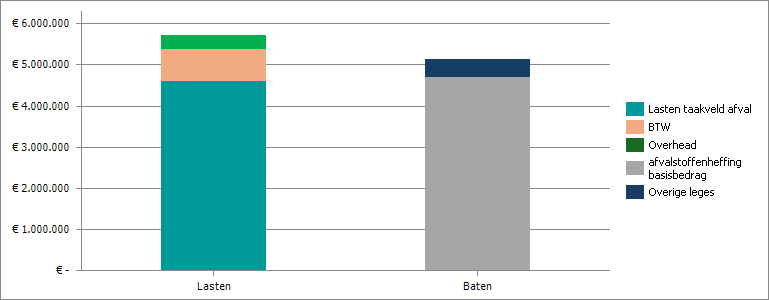
Uitgangspunt is dat de reinigingsheffingen kostendekkend zijn. De basisheffing stijgt met 4,9% in 2027. De restafvalzakken stijgen met € 0,10 per zak. De gemiddelde lastendruk voor de reinigingsheffingen komt daarmee 4,2% hoger uit dan in 2026. Wat resulteert in de volgende tarieven voor 2027.
Reinigingsheffingen | |||
bedragen in hele euro's | 2026 | 2027 | Stijging |
|---|---|---|---|
Basisheffing per jaar meerpersoonshuishouden | € 259,32 | € 272,04 | 4,9% |
Basisheffing per jaar éénpersoonshuishouden | € 191,40 | € 200,76 | 4,9% |
Restafvalzak | € 1,80 | € 1,90 | 5,6% |
Gemiddelde lasten (1) | € 261,82 | € 272,73 | 4,2% |
Gemiddelde lasten meerpersoonshuishouden (1) | € 280,79 | € 292,71 | 4,2% |
Gemiddelde lasten éénpersoonshuishouden (1) | € 200,79 | € 209,31 | 4,2% |
(1) (inclusief kosten voor restafvalzakken, big bags etc.) | |||
De gemiddelde lastendruk reinigingsheffing voor een gebruiker van een woning (meerpersoonshuishouden) in onze gemeente bedraagt in 2026 € 280,79. Het gemiddelde van alle Limburgse gemeenten ligt op € 340,20 (volgens de berekeningsmethodiek van de provincie). Dit is 17,5% (€ 59,41) lager dan het gemiddelde in de provincie Limburg.
Bij het raadsvoorstel tot vaststellen van de verordening Reinigingsheffingen 2027, die in december 2026 in de gemeenteraad aan de orde komt, doen wij een definitief voorstel voor de tarieven 2027.
Kostendekkendheid afvalstoffenheffing: | 90% | ||||
| |||||
|---|---|---|---|---|---|
Kostendekkendheid reinigingsrechten: | 90% | ||||
| |||||
|---|---|---|---|---|---|
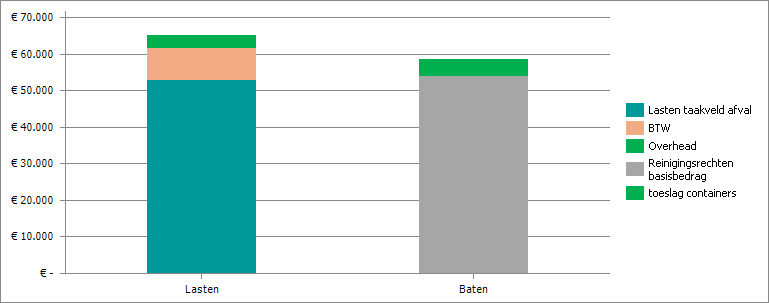
Het tekort aan baten in 2027 wordt gedekt uit de voorziening tariefegalisatie afval.
5. Rioolheffing
Gemeenten bekostigen maatregelen (voorzieningen) voor de verwerking van afval-, hemel- en overtollig grondwater uit de rioolheffing. De rioolheffing heeft het karakter van een bestemmingsheffing. Daarmee kunnen kosten worden verhaald om collectieve maatregelen te treffen voor een doelmatig werkende riolering en maatregelen ten aanzien van afval- hemelwater en grondwater.
Tot en met 2023 is de rioolheffing in Horst aan de Maas alleen als een vast bedrag per eigendom van de eigenaar geheven. Op 20 december 2022 heeft de raad besloten de huidige eigenaarsheffing per 1-1-2024 uit te breiden met een gebruikersheffing voor woningen en bedrijven met een hoog waterverbruik.
De tarieven zijn gebaseerd op het in oktober 2023 geactualiseerde kostendekkingsplan. Hieruit volgt een geïndexeerd tarief voor de rioolheffing van € 293 in 2027. De rioolheffing is geïndexeerd met het inflatiecijfer van 2,1%. In 2027 volgt een nieuw geactualiseerd kostendekkingsplan.
Bij het raadsvoorstel tot vaststellen van de Verordening rioolheffing 2027, dat in december 2026 in de gemeenteraad aan de orde komt, doen wij een definitief voorstel voor de tarieven 2027.
Dit levert voor 2027 de volgende tarieven op:
Rioolheffing | |||
bedragen in hele euro's | 2026 | 2027 | Stijging |
|---|---|---|---|
Vast tarief per eigendom | € 287 | € 293 | 2,1% |
Variabel tarief gebruik waterverbruik > 500m³ | |||
Waterverbruik van < 500 m³ | € - | € - | n.v.t. |
Waterverbruik van 500 m³ t/m 999 m³ | € 287 | € 293 | 2,1% |
Waterverbruik van 1.000 m³ t/m 1.999 m³ | € 574 | € 586 | 2,1% |
Waterverbruik van 2.000 m³ t/m 2.999 m³ | € 861 | € 879 | 2,1% |
Waterverbruik van 3.000 m³ t/m 3.999 m³ | € 1.148 | € 1.172 | 2,1% |
Waterverbruik van 4.000 m³ t/m 4.999 m³ | € 1.435 | € 1.465 | 2,1% |
Waterverbruik van 5.000 m³ t/m 9.999 m³ | € 2.870 | € 2.930 | 2,1% |
Waterverbruik van 10.000 m³ t/m 49.999 m³ | € 8.610 | € 8.790 | 2,1% |
Waterverbruik > 50.000 m³ | € 17.220 | € 17.580 | 2,1% |
Het tarief van de rioolheffing van woningen en bedrijven in 2026 ligt in Horst aan de Maas ca. 13,0% hoger (€ 32,92) dan in de provincie.
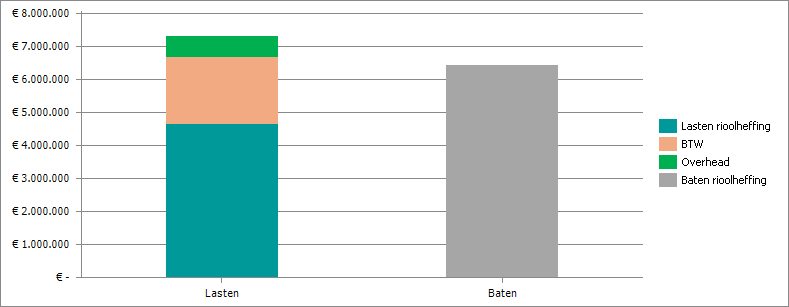
Het tekort aan baten wordt in 2027 gedekt uit de voorziening riolering.
Kostendekkendheid rioolheffing: | 88% | ||||
| |||||
|---|---|---|---|---|---|
6. Rioolaansluitrecht
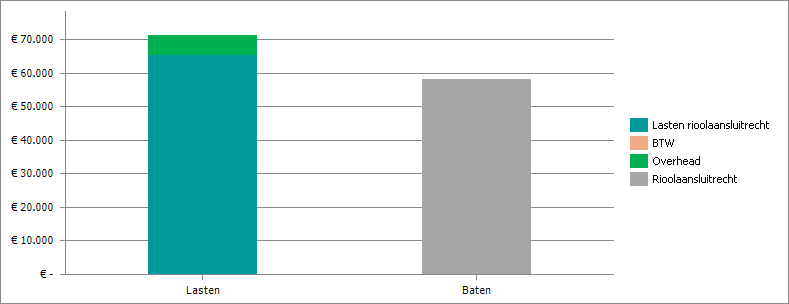
Het rioolaansluitrecht is een eenmalige vergoeding die we van de eigenaar van een pand vragen ter dekking van de kosten voor het aansluiten van een pand op de riolering.
Indexatie en afronding op € 1,00 leidt in 2027 tot de volgende tarieven:
Rioolaansluitrecht | ||||
bedragen in hele euro's | 2026 | 2027 | Stijging | |
Drukriolering buitengebied | € 5.148 | € 5.256 | 2,1% | |
Vrijverval-riolering | € 270 + € 195 per m¹ perceel-aansluitleiding | € 276 + € 199 per m¹ perceel-aansluitleiding | 2,2% | |
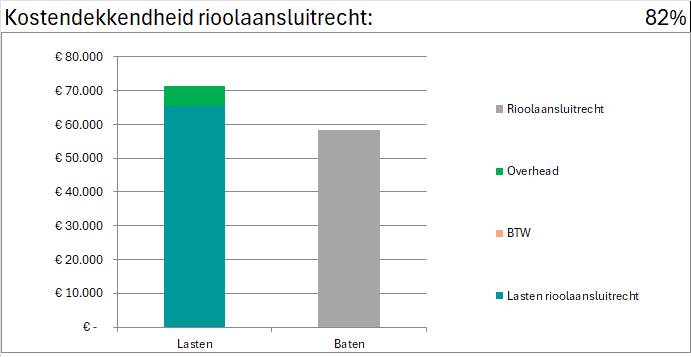
Kostendekkendheid rioolaansluitrecht: | 82% | ||||
| |||||
|---|---|---|---|---|---|
7. Toeristenbelasting/ watertoeristenbelasting
We heffen toeristenbelasting van degene die tegen een vergoeding gelegenheid geeft tot overnachten. De belasting heffen we voor alle overnachtingen van personen die niet in de gemeentelijke basisregistratie staan ingeschreven. Dit zijn zowel toeristen als arbeidsmigranten (ca. 15%). De toeristenbelasting is een algemeen dekkingsmiddel. Dat betekent dat de gemeente vrij is in de besteding van de inkomsten.
Ook bij verblijf op/in ligplaatsen en watervilla’s heffen we (water)toeristenbelasting. Het verblijf op vaartuigen bepalen we op basis van etmalen verblijf en niet op basis van overnachtingen zoals bij de reguliere toeristenbelasting.
We verhogen de tarieven voor de toeristenbelasting m.i.v. 2027 van € 1,70 naar € 1,95 per overnachting. De verhoging betreft een verhoging van € 0,20 conform de meerjarenbegroting 2025-2028 plus de inflatiecorrectie (2,1%). De tarieven voor vaste plaatsen en seizoenplaatsen passen we in lijn hiermee aan.
Toeristenbelasting | |||
bedragen in hele euro's | 2026 | 2027 | Stijging |
|---|---|---|---|
Tarief per persoon per overnachting | € 1,70 | € 1,95 | 14,7% |
Vaste plaats, vast bedrag per jaar | € 265,20 | € 304,20 | 14,7% |
Seizoensplaats / arrangement per week | € 6,80 | € 7,80 | 14,7% |
Watertoeristenbelasting per persoon per etmaal (1) | € 1,70 | € 1,95 | 14,7% |
Vaste ligplaatsen voor een vaartuig, per jaar (1) | € 265,20 | € 304,20 | 14,7% |
Seizoenligplaats voor een vaartuig, per week (1) | € 6,80 | € 7,80 | 14,7% |
(1) Vaartuigen, watervilla's. | |||
Provinciaal ligt het tarief voor de toeristenbelasting in 2026 voor hotels gemiddeld op € 2,37 en voor campings gemiddeld op € 1,89 per overnachting. Horst aan de Maas heeft één tarief. Het tarief voor hotels respectievelijk campings ligt in Horst aan de Maas 28,3% (€ 0,67) respectievelijk 10% (€ 0,19) lager dan het provinciaal gemiddelde.
8. Vermakelijkhedenretributie
De vermakelijkhedenretributie is in Horst aan de Maas per 2021 ingevoerd. Dit is een heffing voor het gebruik van, door of met medewerking van het gemeentebestuur tot stand gebrachte of in stand gehouden voorzieningen of waarbij een bijzondere voorziening in de vorm van toezicht of anderszins van de zijde van het gemeentebestuur getroffen wordt.
Het tarief van € 0,10 per betalende bezoeker en/of deelnemer is vanaf de invoering gelijk gebleven. Volgens de meerjarenbegroting van 2025-2028 verhogen we het tarief voor 2027 met € 0,15 naar € 0,25. Ondanks de grote stijging blijft dit ten opzichte van andere gemeenten een laag tarief per betalende bezoeker en/of deelnemer. Vermakelijkheden met minder dan 10.000 bezoekers (ongewijzigd) betrekken we niet in de heffing.
Bij de vermakelijkhedenretributie geldt geen maximaal 100% kostendekkendheidsvoorschrift, zoals bij de rechten en leges. Een vermakelijkheid moet profiteren van een gemeentelijke voorziening die voor de gemeente lasten met zich meebrengt. De gemeente hoeft echter niet aan te tonen welk bedrag van de met de voorziening gemoeide lasten is toe te rekenen aan de vermakelijkheid. De gemeente hoeft ook niet aan te tonen dat geen winst wordt gemaakt.
9. Precariobelasting
We heffen precariobelasting voor het hebben van voorwerpen onder, op of boven de voor de openbare dienst bestemde gemeentegrond.
Met toepassing van een inflatiecorrectie van 2,1% (afgerond op € 0,05) geeft dit voor 2027 de volgende tarieven:
Precariobelasting | |||
bedragen in hele euro's | 2026 | 2027 | Stijging |
|---|---|---|---|
Binnen de bebouwde kom van Horst, Sevenum of Grubbenvorst | |||
Terrassen per m² per jaar | € 11,15 | € 11,40 | 2,2% |
Standplaatsen per dagdeel | € 7,70 | € 7,85 | 1,9% |
Vaste dagdeelstandplaats per kwartaal | € 85,50 | € 87,30 | 2,1% |
Vaste dagstandplaats per kwartaal | € 171,10 | € 174,70 | 2,1% |
Overige locaties | |||
Terrassen per m² per jaar | € 7,40 | € 7,55 | 2,0% |
Standplaatsen, per dagdeel | € 3,95 | € 4,05 | 2,5% |
Vaste dagdeelstandplaats per kwartaal | € 43,55 | € 44,45 | 2,1% |
Vaste dagstandplaats per kwartaal | € 87,05 | € 88,90 | 2,1% |
10. Marktgelden
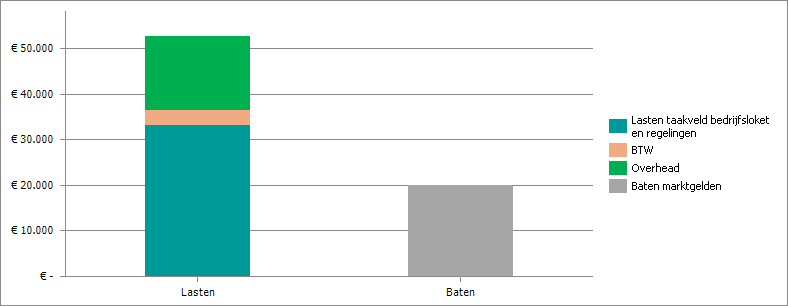
We heffen marktgelden voor het innemen van een standplaats tijdens de weekmarkt in Horst. In de andere kernen zijn er geen marktdagen en is de heffing van marktgelden niet aan de orde. De promotiegelden die de marktlieden in het centrum van Horst betalen, nemen we in de heffing van de marktgelden mee. De promotiegelden betalen we door aan de stichting Centrummanagement Horst aan de Maas. Het Centrummanagement betaalt hiermee collectieve activiteiten t.b.v. het promoten van het centrum.
Met toepassing van een inflatiecorrectie van 2,1% en afronding op € 0,05 geeft dit voor 2027 de volgende tarieven:
Marktgelden | |||
bedragen in hele euro's | 2026 | 2027 | Stijging |
|---|---|---|---|
Voor het innemen van een vaste standplaats per kwartaal | |||
- vast bedrag | € 26,50 | € 27,05 | 2,1% |
- per strekkende meter verhoogd met | € 21,20 | € 21,65 | 2,1% |
Promotieplaats per dag | € 6,60 | € 6,75 | 2,3% |
Kostendekkendheid marktgelden: | 43% | ||||
| |||||
|---|---|---|---|---|---|
11. Reclamebelasting
We heffen reclamebelasting voor openbare aankondigingen (reclameobjecten) in het centrum van Horst, die zichtbaar zijn vanaf de openbare weg. Deze heffing is in 2008 ingevoerd op verzoek van de ondernemers van het centrum van Horst. De opbrengst van de reclamebelasting betalen we onder inhouding van € 5.000, door aan de stichting Centrummanagement Horst aan de Maas. Die betaalt hiermee collectieve activiteiten voor het promoten van het centrum van Horst.
De hoogte van het tarief is afhankelijk van de ligging en de WOZ-waarde.
Met toepassing van een inflatiecorrectie van 2,1% en afronding op € 1,00 geeft dit voor 2027 de volgende tarieven:
Reclamebelasting centrum Horst | |||
bedragen in hele euro's | 2026 | 2027 | Stijging |
|---|---|---|---|
Zone A (woz-waarde kleiner dan of gelijk aan | € 614 | € 627 | 2,1% |
Zone A (woz-waarde range € 151.000 t/m | € 614+ € 3,70 | € 627+ € 3,75 | |
Zone A (woz-waarde groter dan of gelijk aan | € 1.136 | € 1.159 | 2,0% |
Zone B | € 614 | € 627 | 2,1% |
* Voor de Reclamebelasting 2027 wordt de woz-waarde 2026 (waardepeildatum 1-1-2025) gehanteerd | |||
* Voor de Reclamebelasting 2026 wordt de woz-waarde 2025 (waardepeildatum 1-1-2024) gehanteerd | |||
* Bij woon-/bedrijfspanden wordt alleen de woz-waarde over het bedrijfsgedeelte meegenomen | |||
12. Lijkbezorgingsrechten
Lijkbezorgingsrechten zijn vergoedingen voor diverse diensten die de gemeente verricht in het kader van de lijkbezorging. De hoogte van de lijkbezorgingsrechten stellen we in overleg met het kerkbestuur vast. Eventuele wijzigingen komen in december 2026 bij het vaststellen van de belastingtarieven 2027 aan de orde.
Belastingsoort: |
|---|
13. Leges
Met het heffen van leges dekt de gemeente de kosten voor het leveren van bepaalde diensten.
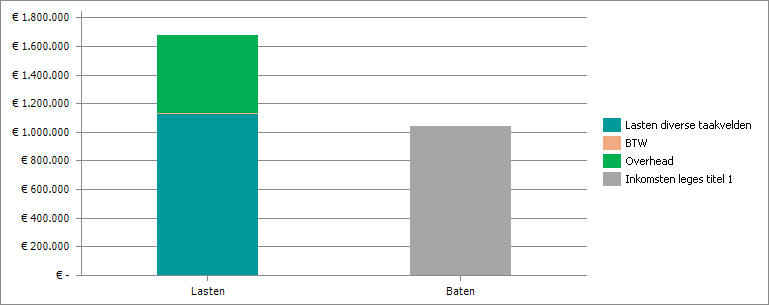
We brengen de kostendekkendheid van de leges 2027 per titel van de legesverordening in beeld.
Titel 1: Algemene dienstverlening zoals o.a. huwelijksvoltrekkingen/partnerschapsregistratie, inlichtingen uit de basisregistratie personen (BRP), reisdocumenten en rijbewijzen;
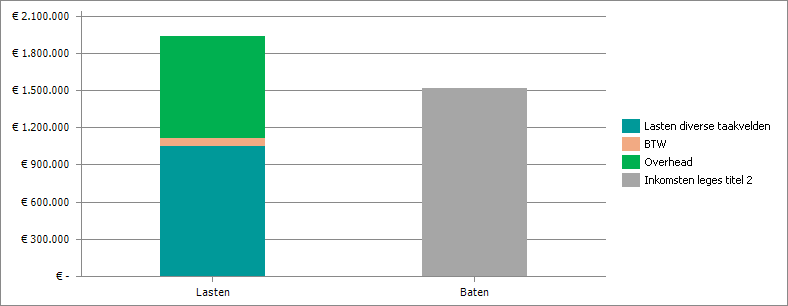
Titel 2: Dienstverlening en besluiten in het kader van de Omgevingswet;
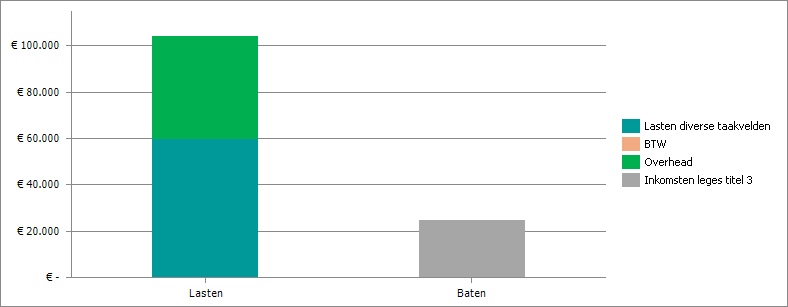
Titel 3: Dienstverlening vallend onder de Europese dienstenrichtlijn. Onder de laatstgenoemde titel vallen o.a. aanvragen in het kader van de drank- en horecawet en kinderopvang.
Evaluatie en optimalisatie titel 2, Dienstverlening en besluiten in het kader van de Omgevingswet
In 2023 is titel 2 van tarieventabel van de legesverordening 2024 inhoudelijk, technisch en redactioneel aangepast. Dit was noodzakelijk als gevolg van nieuwe wet- en regelgeving inzake de op 1 januari 2024 ingetreden Omgevingswet en de Wet Kwaliteitsborging bouwen. Er vindt in 2026 nog een evaluatie en optimalisatie hiervan plaats. Wijzigingen komen in december 2026 bij het vaststellen van de legesverordening 2027 aan de orde.
Kostendekkendheid leges titel 1: | 62% | ||||
| |||||
|---|---|---|---|---|---|
Kostendekkendheid leges titel 2: | 78% | ||||
| |||||
|---|---|---|---|---|---|
Kostendekkendheid leges titel 3: | 24% | ||||
| |||||
|---|---|---|---|---|---|
14. Kwijtschelding
Voor de gecombineerde aanslag gemeentelijke heffingen kan een verzoek tot kwijtschelding worden ingediend. Of iemand voor kwijtschelding in aanmerking komt, hangt af van een aantal factoren. Aan de hand van de financiële situatie wordt beoordeeld of iemand voor kwijtschelding in aanmerking komt. Hiervoor wordt de vastgestelde Leidraad Invordering publiekrechtelijke en privaatrechtelijke vorderingen gemeente Horst aan de Maas, als basis gebruikt. De aanvragen worden twee keer per maand aangeleverd en getoetst bij Stichting Bureau Informatiedienst (voorheen Stichting Inlichtingenbureau). Alleen in complexere gevallen, bij uitval of bij afwijkingen van inkomen of vermogen (o.a. eigen woning) worden de aanvragen door medewerkers van de gemeente beoordeeld. De verwachting is dat in 2027 ongeveer 90 % van het totaal aantal aanvragen automatisch kan worden afgehandeld.
Het is mogelijk dat zelfstandige ondernemers (eenmanszaak) die een inkomen rond het bestaansminimum hebben ook voor kwijtschelding van hun privé-belastingen in aanmerking komen. Deze zelfstandige ondernemers worden, buiten de toets op hun ondernemingsvermogen, op dezelfde wijze (voor dezelfde vermogensbestanddelen) getoetst als particulieren.